Comptabilité et Gestion
Image

Compter sur nous
Comptabilité • Facture électronique • Services

Comptabilité • Facture électronique • Services

Création/Reprise d'entreprise • Marketing • Communication

Stratégie • Suivi d'activité • Prévisions

Recrutement • DRH externalisée • Gestion de la paie

Retraite • Patrimoine • Fiscalité personnelle


La plateforme collaborative et mobile pour la gestion en ligne de votre entreprise
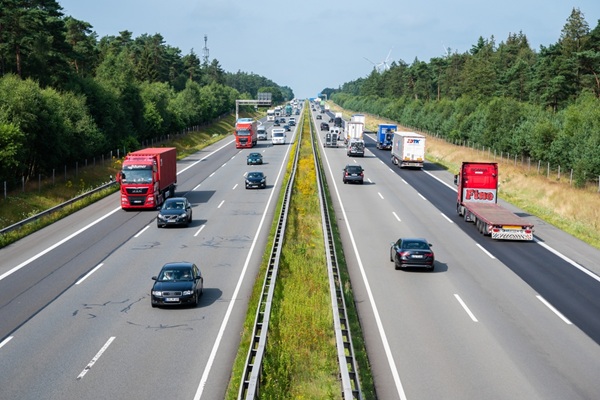
Les modalités d'établissement des procès-verbaux constatant les infractions à la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier sont précisées. Les informations à recueillir par les agents de contrôle sont notamment détaillées en fonction de la nature du manquement constaté. Voilà qui mérite quelques explications…
La taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier est susceptible de donner lieu à des sanctions pénales en cas de manquement.
Le défaut de paiement intégral de la taxe ou d'un acompte suffisant constitue ainsi une contravention de 5e classe. Lorsque ce défaut de paiement présente un caractère habituel, le redevable encourt une amende de 7 500 €.
Sont également passibles de cette amende la manipulation d'un équipement de télépéage dans le but d'éluder le paiement de la taxe et la falsification des documents de bord nécessaires à la détermination de la catégorie fiscale du véhicule.
Pour permettre la constatation de ces infractions, des précisions viennent d’être apportées concernant les modalités d'établissement des procès-verbaux par les agents habilités.
Ceux-ci doivent notamment mentionner leur identité et leur qualité, les circonstances du contrôle ainsi que les caractéristiques du poids lourd concerné : immatriculation, masse maximale techniquement admissible, classe de poids et classes d'émissions de polluants et de dioxyde de carbone, le cas échéant. Des photographies du véhicule, accompagnées de la date, de l'heure et du lieu de leur prise, doivent également être jointes.
Le contenu du procès-verbal doit ensuite être adapté à l'infraction constatée :
Des informations relatives à la procédure de paiement et de réclamation doivent également figurer au procès-verbal en cas de défaut de paiement : date de notification de la majoration, date limite de paiement et expiration du délai de réclamation ou, le cas échéant, date de notification de la décision rejetant la réclamation.
Lorsque l'infraction porte sur une absence habituelle de paiement, le procès-verbal doit comporter la liste des procès-verbaux de contraventions de 5e classe établis à l'encontre de l'auteur de l'infraction sur une période maximale de 12 mois.
Sont concernés ceux qui n'ont pas été contestés dans les délais prévus ou dont la contestation a été rejetée par l'officier du ministère public.
Enfin, le procès-verbal doit préciser la qualification des faits au regard des infractions concernées, ainsi que l'identité et l'adresse de leur auteur, qu'il s'agisse d’un particulier ou d’une société.
Ces nouvelles modalités entrent en vigueur le 25 octobre 2026.
Taxe sur les poids lourds : les modalités de constatation des infractions précisées - © Copyright WebLex


Nos experts sont heureux de pouvoir parler de votre projet.