Comptabilité et Gestion
Image

Compter sur nous
Comptabilité • Facture électronique • Services

Comptabilité • Facture électronique • Services

Création/Reprise d'entreprise • Marketing • Communication

Stratégie • Suivi d'activité • Prévisions

Recrutement • DRH externalisée • Gestion de la paie

Retraite • Patrimoine • Fiscalité personnelle


La plateforme collaborative et mobile pour la gestion en ligne de votre entreprise
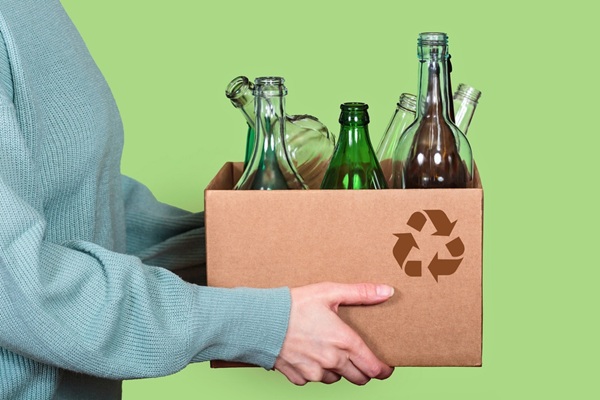
Afin de développer l’économie circulaire, la réglementation liée à la consignation des emballages réemployables dans le secteur des boissons évolue à compter du 1er janvier 2027. Au programme : simplification des catégories d’emballages et nouveaux montants de consignation...
Pour rappel, un emballage réemployable est un emballage qui a été conçu, créé et mis sur le marché pour pouvoir accomplir pendant son cycle de vie plusieurs trajets ou rotations en étant rempli à nouveau ou réemployé pour un usage identique à celui pour lequel il a été conçu.
Ce type d’emballage est employé pour de nombreux produits, et, lorsqu’il est réemployable, il est souvent consigné. La consignation est une somme d’argent associée à cet emballage qui est restituée lorsque celui-ci revient dans le circuit prévu à cet effet, et dont le montant vise à inciter au retour de l'emballage réemployable à son propriétaire, dans un délai le plus court possible.
Les emballages réemployables sont une pratique courante que l’on retrouve dans le secteur des boissons, et pour lequel la consignation fait l’objet d’une évolution tarifaire qui va concerner l’ensemble des acteurs de cette filière : producteurs de boissons, embouteilleurs, distributeurs, grossistes, détaillants, établissements de restauration, cafés, hôtels et consommateurs.
Une évolution de la réglementation applicable aux emballages réemployables dans le secteur des boissons va entrer en vigueur au 1er janvier 2027.
Une nouvelle grille tarifaire pour les emballages réemployables est établie, à partir d’une nouvelle liste de bouteilles réduite à 3 types (contre 9 auparavant). Ainsi :
La création de la catégorie « bouteilles spéciales » permet de tenir compte des bouteilles présentant une identité visuelle ou une conception spécifique, dont la valeur et les conditions de circulation peuvent différer de celles des bouteilles standards.
Forts de cette évolution, les producteurs et embouteilleurs devront vérifier la classification de leurs emballages et adapter leurs systèmes de gestion commerciale aux nouvelles catégories.
Les grossistes et distributeurs devront, quant à eux, adapter leurs logiciels de facturation et de gestion des consignes.
Enfin, s’agissant des cafés, hôtels et restaurants, ils devront donc intégrer les nouveaux montants dans leurs procédures de réception, de stockage et de retour des emballages.
Bouteilles réemployables : quels nouveaux taux de consignation ? - © Copyright WebLex


Nos experts sont heureux de pouvoir parler de votre projet.