Comptabilité et Gestion
Image

Compter sur nous
Comptabilité • Facture électronique • Services

Comptabilité • Facture électronique • Services

Création/Reprise d'entreprise • Marketing • Communication

Stratégie • Suivi d'activité • Prévisions

Recrutement • DRH externalisée • Gestion de la paie

Retraite • Patrimoine • Fiscalité personnelle


La plateforme collaborative et mobile pour la gestion en ligne de votre entreprise

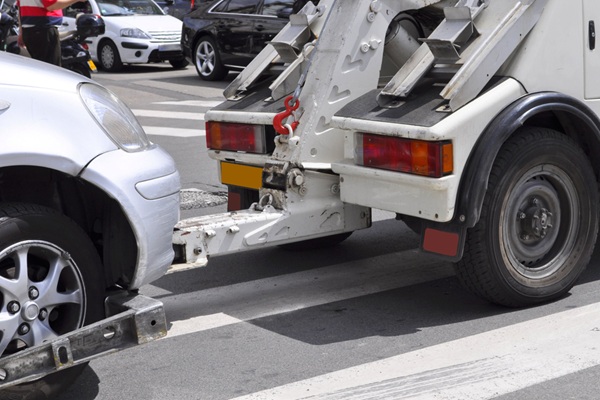
La mise à disposition d’un véhicule par l’employeur au salarié constitue un avantage en nature dès qu’il peut en faire usage pour des déplacements privés, soumis à cotisations sociales. Mais qu’en est-il lorsque le véhicule est mis à disposition de façon permanente par un tiers par rapport à l’employeur ? Réponse du juge…
Pour mémoire, un avantage en nature (AEN) attribué en contrepartie ou à l’occasion du travail entre dans l’assiette des cotisations sociales dont l’employeur doit s’acquitter.
Par définition, un véhicule mis à disposition à titre permanent, dont le salarié peut faire usage en dehors de ses heures de travail, constitue donc bel et bien un avantage en nature.
Dans cette affaire, un salarié bénéficie d’un véhicule, qu’il peut également utiliser dans le cadre de ses déplacements privés.
Seule nuance : ce véhicule est mis à disposition, non pas par l’employeur, mais par une association à laquelle adhérent les salariés de l’entreprise et l’entreprise elle-même, moyennant le paiement d’une cotisation.
Pour l’employeur, parce que ce n’est pas lui qui met concrètement à disposition ce véhicule, il ne s’agit pas d’un avantage en nature et il n’a donc pas à payer les cotisations sociales afférentes.
« Faux ! » pour l’Urssaf qui prononce un redressement : un véhicule mis à disposition du salarié, y compris hors des horaires de travail, constitue bel et bien un avantage en nature qui doit donc donner lieu au versement de cotisations sociales par l’employeur.
Ce qui emporte la conviction du juge, qui tranche en faveur de l’Urssaf : le fait que le véhicule soit mis à disposition de manière permanente par un tiers à l’employeur ne suffit pas à faire obstacle à la caractérisation d’un avantage en nature.
Une fois que l’Urssaf a établi le fait que le véhicule pouvait bel et bien être utilisé par le salarié en dehors de ses heures de travail et était donc mis à disposition de façon permanente, c’est bel et bien à l’employeur d’apporter la preuve contraire et de démontrer qu’une telle mise à disposition ne constitue pas un avantage en nature.
Véhicule mis à disposition par l’employeur : avantage en nature systématique ? - © Copyright WebLex


Nos experts sont heureux de pouvoir parler de votre projet.